
Между сбережениями и инвестициями пролегла пропасть
Инвестиции в основной капитал сокращаются на фоне роста корпоративного кредитования. Бизнес занимает деньги, чтобы рефинансировать долги или пополнить «оборотку»

В экономике России сложилась парадоксальная ситуация. По данным Росстата, в первом полугодии 2026 года инвестиции в основной капитал уменьшились по сравнению с аналогичным периодом предыдущего года на 9,9% и составили 16,2 трлн рублей (по итогам января–июня 2025-го сокращение было куда более скромным: всего −2,3%). При этом, по оценке ЦБ, годовой прирост депозитов и средств на счетах юридических лиц к концу первого полугодия составил 13,2% (+12,2% год к году на 1 августа), а суммы на счетах достигли 64,3 трлн. Деньги физических лиц в банках прибавлялись похожими темпами, а их общий объем сейчас даже немного больше, чем у компаний.
При этом средства вроде бы не лежат в банках без дела — их активно выдают в виде кредитов: за 12 месяцев, к концу первого полугодия, портфель корпоративных кредитов расширился на 13,6% (13,5% год к году на 1 августа) и достиг 100,2 трлн рублей, из которых 83,4 трлн приходилось на нефинансовые компании.
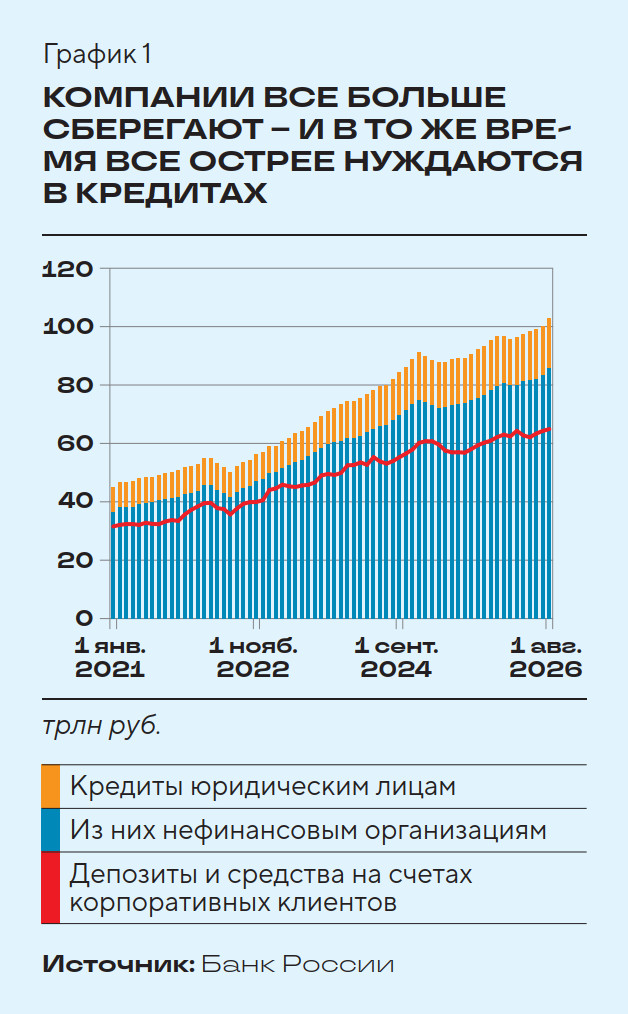
Получается, что деньги и в экономике, и у самих компаний есть, но вместо того, чтобы их инвестировать, бизнес предпочитает откладывать на депозит или берет кредиты. А иногда и то и другое сразу.
Самое печальное заключается в том, что все это во многом связано с высокой ключевой ставкой. Тем более что последний сигнал от Банка России большинство аналитиков восприняли как намек на сохранение «ключа» на уровне 14% как минимум до конца года. Так что кредитно-депозитная карусель с нами надолго.
Как это работает
Для иллюстрации автор телеграм-канала Truevalue экономист Виктор Тунев приводит динамику долга и денежных остатков крупнейших компаний. По итогам первого полугодия 2026 года на 33 такие компании (с долгом от 200 млрд рублей) приходится 30% всего долга нефинансовых компаний (28 из 96 трлн) и 12% остатков на счетах (8 из 65 трлн рублей, включая счета эскроу). При этом они увеличивают и долг, и деньги на сопоставимую величину — 30% за полгода. Подавляющая часть прироста долга и средств на счетах приходится на еще более узкий сегмент: каждая третья компания одновременно привлекает долг и оставляет средства на счетах.
По мнению Виктора Тунева, это происходит из-за высокой ставки и особенностей регулирования. Банк России ограничивает кредитование крупных заемщиков, что заставляет их ускоренными темпами выбирать лимиты, чтобы в будущем не рисковать дефицитом ликвидности. И нельзя сказать, что компании сильно теряют от такой финансовой политики: Виктор Тунев напоминает, что разница между стоимостью кредита и доходом от размещения средств в банках для крупных заемщиков незначительна — всего один-два процентных пункта.
Что касается остальных 70% прироста корпоративного кредитования и денег на счетах компаний, то тут все проще: похожую ситуацию мы наблюдали и в предыдущие годы. Это обычное рефинансирование, а растет оно потому, что ставки все еще высоки, а ситуация с доходами и доступной ликвидностью ухудшается.