
Куда пойдет самозанятый
Эксперимент с самозанятостью ждет серьезная трансформация. Пока ее контуры не определены, но по намекам ФНС ясно: контроля станет больше, и в первую очередь за теми, кто работает на юрлица
Микробизнес ждут очередные изменения. Об этом в ходе Всероссийского налогового форума Торгово-промышленной палаты РФ упомянул замглавы ФНС Дмитрий Сатин. По его словам, к концу 2026 — началу 2027 года должна появиться концепция некоего «единого переходного специального налогового режима», под который подпадут как работающие на автоматической упрощенной системе налогообложения (АУСН), так и самозанятые — плательщики налога на профессиональный доход (НПД).
Здесь стоит вспомнить, что режим самозанятости — экспериментальный и продлится он еще два года, до конца 2028-го. Но, как видим, созданием новой модели в правительстве занялись уже сейчас. ФНС работает в связке с деловыми объединениями, чтобы, как заявил Дмитрий Сатин, «растить налоговую нагрузку плавно, без рывков, по мере роста бизнеса».
Однако разговоры о том, что все налоговые инновации последнего времени лишь ухудшают положение малого бизнеса, становятся громче. Более того, мелкий, а особенно микробизнес опасается, что после окончания эксперимента с самозанятостью работать станет в принципе невозможно. И такая точка зрения подкреплена практикой: достаточно вспомнить вышедшее на днях постановление Правительства РФ № 1374, которое утверждает правила обязательной маркировки отдельных видов товаров для дома и интерьера в системе «Честный знак» и на деле означает, что самозанятые не могут продавать товары, требующие такой маркировки. Иными словами, люди, продающие, например, керамику ручной работы (и не только они), оказываются вне закона.
Гиг-экономика на марше
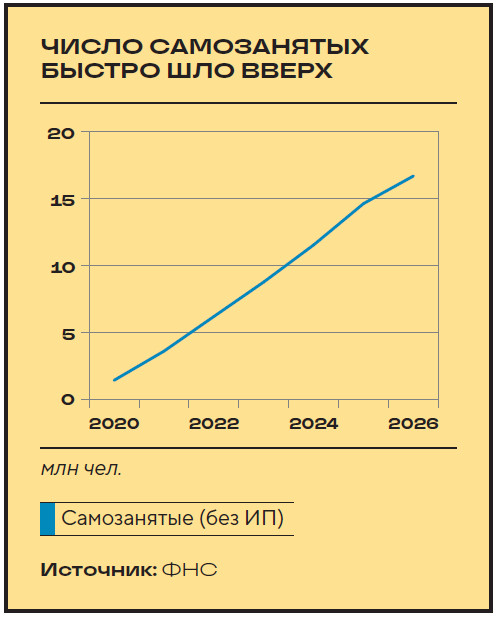
Если посмотреть на статистику ФНС, то на конец сентября в стране было 17,67 млн самозанятых, из них 16,74 — «чистые» самозанятые без ИП. И с января 2019 года, когда был введен режим НПД, темпы роста их числа были весьма существенными (см. график). Налогов такие работники тоже приносят довольно много: в 2025 году в бюджет поступило 136 млрд рублей, в 2024-м — 99,8 млрд.
Но если к B2C-сегменту (когда, например, частный электрик приходит чинить розетку в квартиру) у налоговиков вопросов обычно не возникает, то с B2В (когда самозанятый работает не на конкретного человека, а, скажем, чинит те же розетки в офисе) история совершенно другая. И порой у ФНС действительно есть основания для недовольства.
Здесь стоит сделать небольшой экскурс в практику «налоговой оптимизации». В общем случае самозанятый платит в качестве НПД 4% от дохода, если работает на розничного клиента, и 6% — при расчетах с ИП и организациями. А за штатного сотрудника компании приходится отдавать 13% подоходного налога и еще социальный взнос в размере 30%. Разница очевидна. И работодатели быстро адаптировались к новым реалиям: перевели большинство сотрудников на самозанятость. В итоге люди по-прежнему ходят в офис и выполняют те же самые трудовые обязанности, что и раньше, но получают за это не зарплату, а гонорар — оплату услуг. Впрочем, такую практику в силу ее примитивности прикрыли довольно быстро: теперь плательщик НПД не может сотрудничать с бывшим работодателем, если был оформлен в его компании по трудовому договору менее двух лет назад.
Далее чиновники стали считать постоянную работу самозанятого на одного заказчика-юрлицо подменой трудовых отношений ради сокращения налогового бремени. Заподозренные в «оптимизации» компании становятся фигурантами судебного преследования, и, если ФНС докажет, что подобная подмена имела место, организации придется заплатить серьезный штраф.